




Etsy联手Remitly新增15国收款通道
AMZDH获悉,2026年9月9日,Etsy 与跨境支付公司 Remitly 宣布达成合作:Remitly 正式成为 Etsy Payments 的附加支付服务商,覆盖 15个国家的平台卖家。
重点不只是“多一个收款方式”——这是 Remitly 成立以来第一次和电商平台合作,意味着它从“C端个人汇款”正式杀入“B端商户跨境收款”赛道;而对 Etsy 卖家来说,收款自主权和汇率管理权,又被往前推了一步。
🔺图源:www.moomoo.com
一、合作到底改了什么?
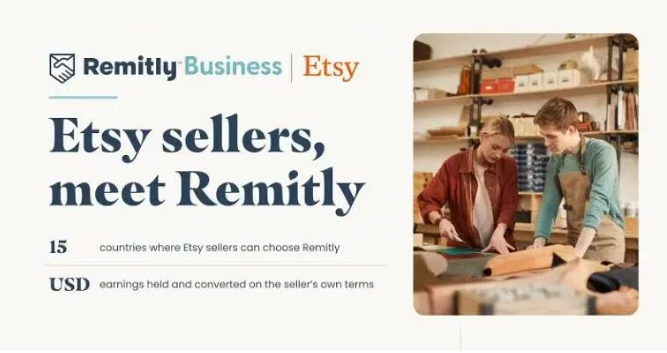
从今年秋季起,这 15 个特定国家的新入驻 Etsy 卖家,在开店注册流程里就能直接选择 Remitly 作为打款渠道。核心变化有 3 点:
✅ 本地到账:收入可直接进本地银行账户或电子钱包,不强制走传统跨境账户路径。
✅ 美元留存:卖家可以先把收益以 USD 持有,不马上结汇。
✅ 自主换汇:什么时候把美元换成本币,卖家自己定。
对拉美、东南亚、部分欧亚市场卖家来说,这一点很关键——
平台打款日不一定是你心里的“好汇率日”,以前常被迫被动结汇;现在可以等本币走弱、美元走强时再换,实打实影响利润。
二、为什么这件事“信号意义”大于“即时红利”?
1. Remitly 从“汇钱回家”变成“帮商家收钱”
Remitly起家是个人跨境汇款:打工者把工资汇回老家,落账到本地银行/钱包。现在它接Etsy,等于把同一张网络用在中小卖家身上:
覆盖 175+ 国家支付网络 本地银行 / 移动钱包能力强 持汇、换汇、合规通道成熟
Etsy产品高级总监Megan Oxman也表示:新增Remitly,是让卖家通过“自己已经在用的本地银行和钱包”更可靠地收到钱。
2. Etsy 在继续“松绑”卖家基础设施
Etsy不是纯铺货平台,卖家人设是“手作、复古、定制、小众品牌”。
这类卖家常卡在两块:
本地金融基础设施弱 跨境回款贵、慢、汇率吃亏
引入Remitly,是Etsy在“支付侧”补体验:让小卖家像大卖家一样,有选择权。
三、但注意:老卖家暂时用不了
这次合作有个硬限制:
⚠️ 仅限“特定国家的新入驻卖家”
现有老卖家暂不能切换 Remitly
后续是否扩围,Etsy 没承诺
也就是说:
已经开店的 Etsy 老卖家:先看戏 准备新注册的外国/地区卖家:多一个选项 中国卖家:别看到“Etsy+Remitly”就以为能直接换收款账户,目前不等于对中国卖家全面开放 Remitly 提现
AMZDH 提醒:
平台新功能 ≠ 所有卖家立即可用,落地国别、KYC 要求、费率、换汇点差,都要等官方后台实际开放后再看。
四、对跨境卖家的真实影响
1. 新卖家的好处
开户流程里就能选,不用后期折腾改收款 美元留资,抗本币贬值 本地银行卡 / 电子钱包收款,门槛更低 对“银行户难开、Payoneer 不想用、传统电汇太慢”的卖家更友好
2. 隐形成本也要看
Remitly 不是做慈善:
持汇可能不涉及结汇费,但换汇有点差 本地钱包/银行入账可能有通道费 不同国家费率不一致
Etsy这一步,亚马逊、eBay、TikTok Shop、Temu 都在盯。了解跨境资讯,关注AMZDH跨境电商。
热门文章